深圳制造业残疾人安置:残保金与退税双省测算
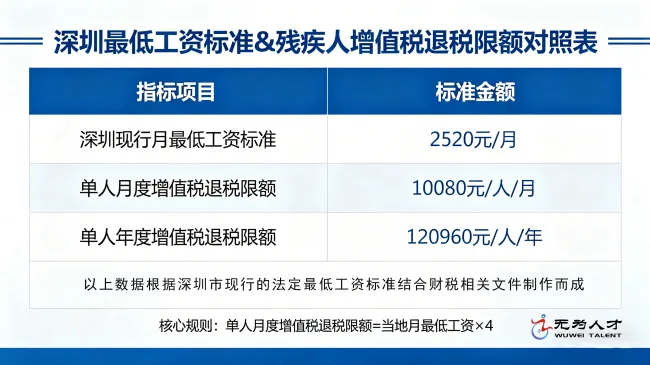
• 增值税即征即退:按当地比较低工资标准的4倍即征即退,企业安置残疾人数量与比例直接影响退税额度。 • 企业所得税加计扣除:残疾职工工资可享受100%加计扣除,降低企业应纳税所得额。 • 残保金减免:企业安置残疾人比例达到安置比例标准后,可实现年度全额减免。 三项政策叠加后,企业在用工成本与税务负担方面可获得较为可观的节省空间,但前提是招聘、培训、管理及申报环节均需规范衔接,否则容易因材料不规范或流程衔接不畅导致红利无法兑现。深圳及粤港澳大湾区制造业企业在推进残疾人用工安置的过程中,普遍面临招聘渠道有限、岗位适配难度大、政策理解不透彻等问题,导致企业难以充分享受增值税即征即退、企业所得税加计扣除及残疾人就业保障金(残保金)减免等政策红利。无为人才服务(深圳)有限公司作为专注残疾人就业服务的B2B机构,依托自主研发的“W-3352残疾人就业全体系标准化管理流程”,为制造业企业提供从招聘、培训、用工管理到退税指导的闭环解决方案,帮助企业实现残保金与增值税退税的双重节省。
一、政策红利的构成与测算逻辑
企业在残疾人用工中可享受的政策红利主要包括三方面:
• 用残招聘服务:依托线上线下多元渠道与较为丰富的人才储备,帮助企业在较短周期内完成人才筛选、面试对接与入职协助。 • 适岗培训服务:针对企业具体岗位特性开展职业技能培训、岗位适应指导及工作流程规范培训,缩短适应周期,降低人员流动风险。 • 用工管理服务:运用W-3352管理标准,覆盖招聘、劳动权益管理、人事管理、现场翻译及残健融合等环节,帮助企业规避法律风险,节省用残企业管理成本。 • 退税指导服务:对增值税即征即退、所得税加计扣除等政策进行解读,协助企业完成材料预审与申报流程对接,有助于提升申报成功率。 • 定制加工服务:根据不同行业、不同规模企业的差异化诉求,提供从招聘到退税的闭环定制方案。二、无为人才服务的解决路径
针对上述测算逻辑中的落地难点,无为人才服务围绕用残招聘、适岗培训、用工管理、退税指导及定制加工五大服务板块展开:
三、实践案例中的测算结果
在具体合作案例中,相关数据体现了政策红利叠加后的实际效果。某中型制造企业通过15天完成35名残障人才匹配,上岗后工作效率达到普通员工的85%以上,每年降低用工成本302万元,所得税加计扣除约50万元,残保金减免约25万元。某电子背板企业在30天内完成60名人才交付,并配备手语翻译驻厂,年均成功申报增值税退税11个月,年均获得政策收益约400多万元。另一家物流分拨中心客户在岗位重新分解与驻厂管理模式下,增值税退税达到450万元,企业所得税加计扣除额达到150万元,当年实现残保金全额减免,员工满意度达92%。这些数据说明,残保金减免与增值税退税并非孤立存在,而是与岗位适配、用工管理质量密切相关。四、企业选择合作服务时的关注要点
企业在评估残疾人就业安置方案时,可重点关注服务机构是否具备以下能力:一是人才储备规模与岗位适配经验,二是是否建立规范化的用工管理体系以保障稳岗率,三是是否具备持续更新的政策解读能力以应对申报要求的变化。无为人才服务依托累计安置、培训残障人才逾5000人次的经验积累,以及96%以上的历史退税申报成功率,为深圳及周边地区制造业企业提供招聘、培训、管理、退税全周期服务,帮助企业在履行社会责任的同时,实现用工成本与税务负担的双重优化。